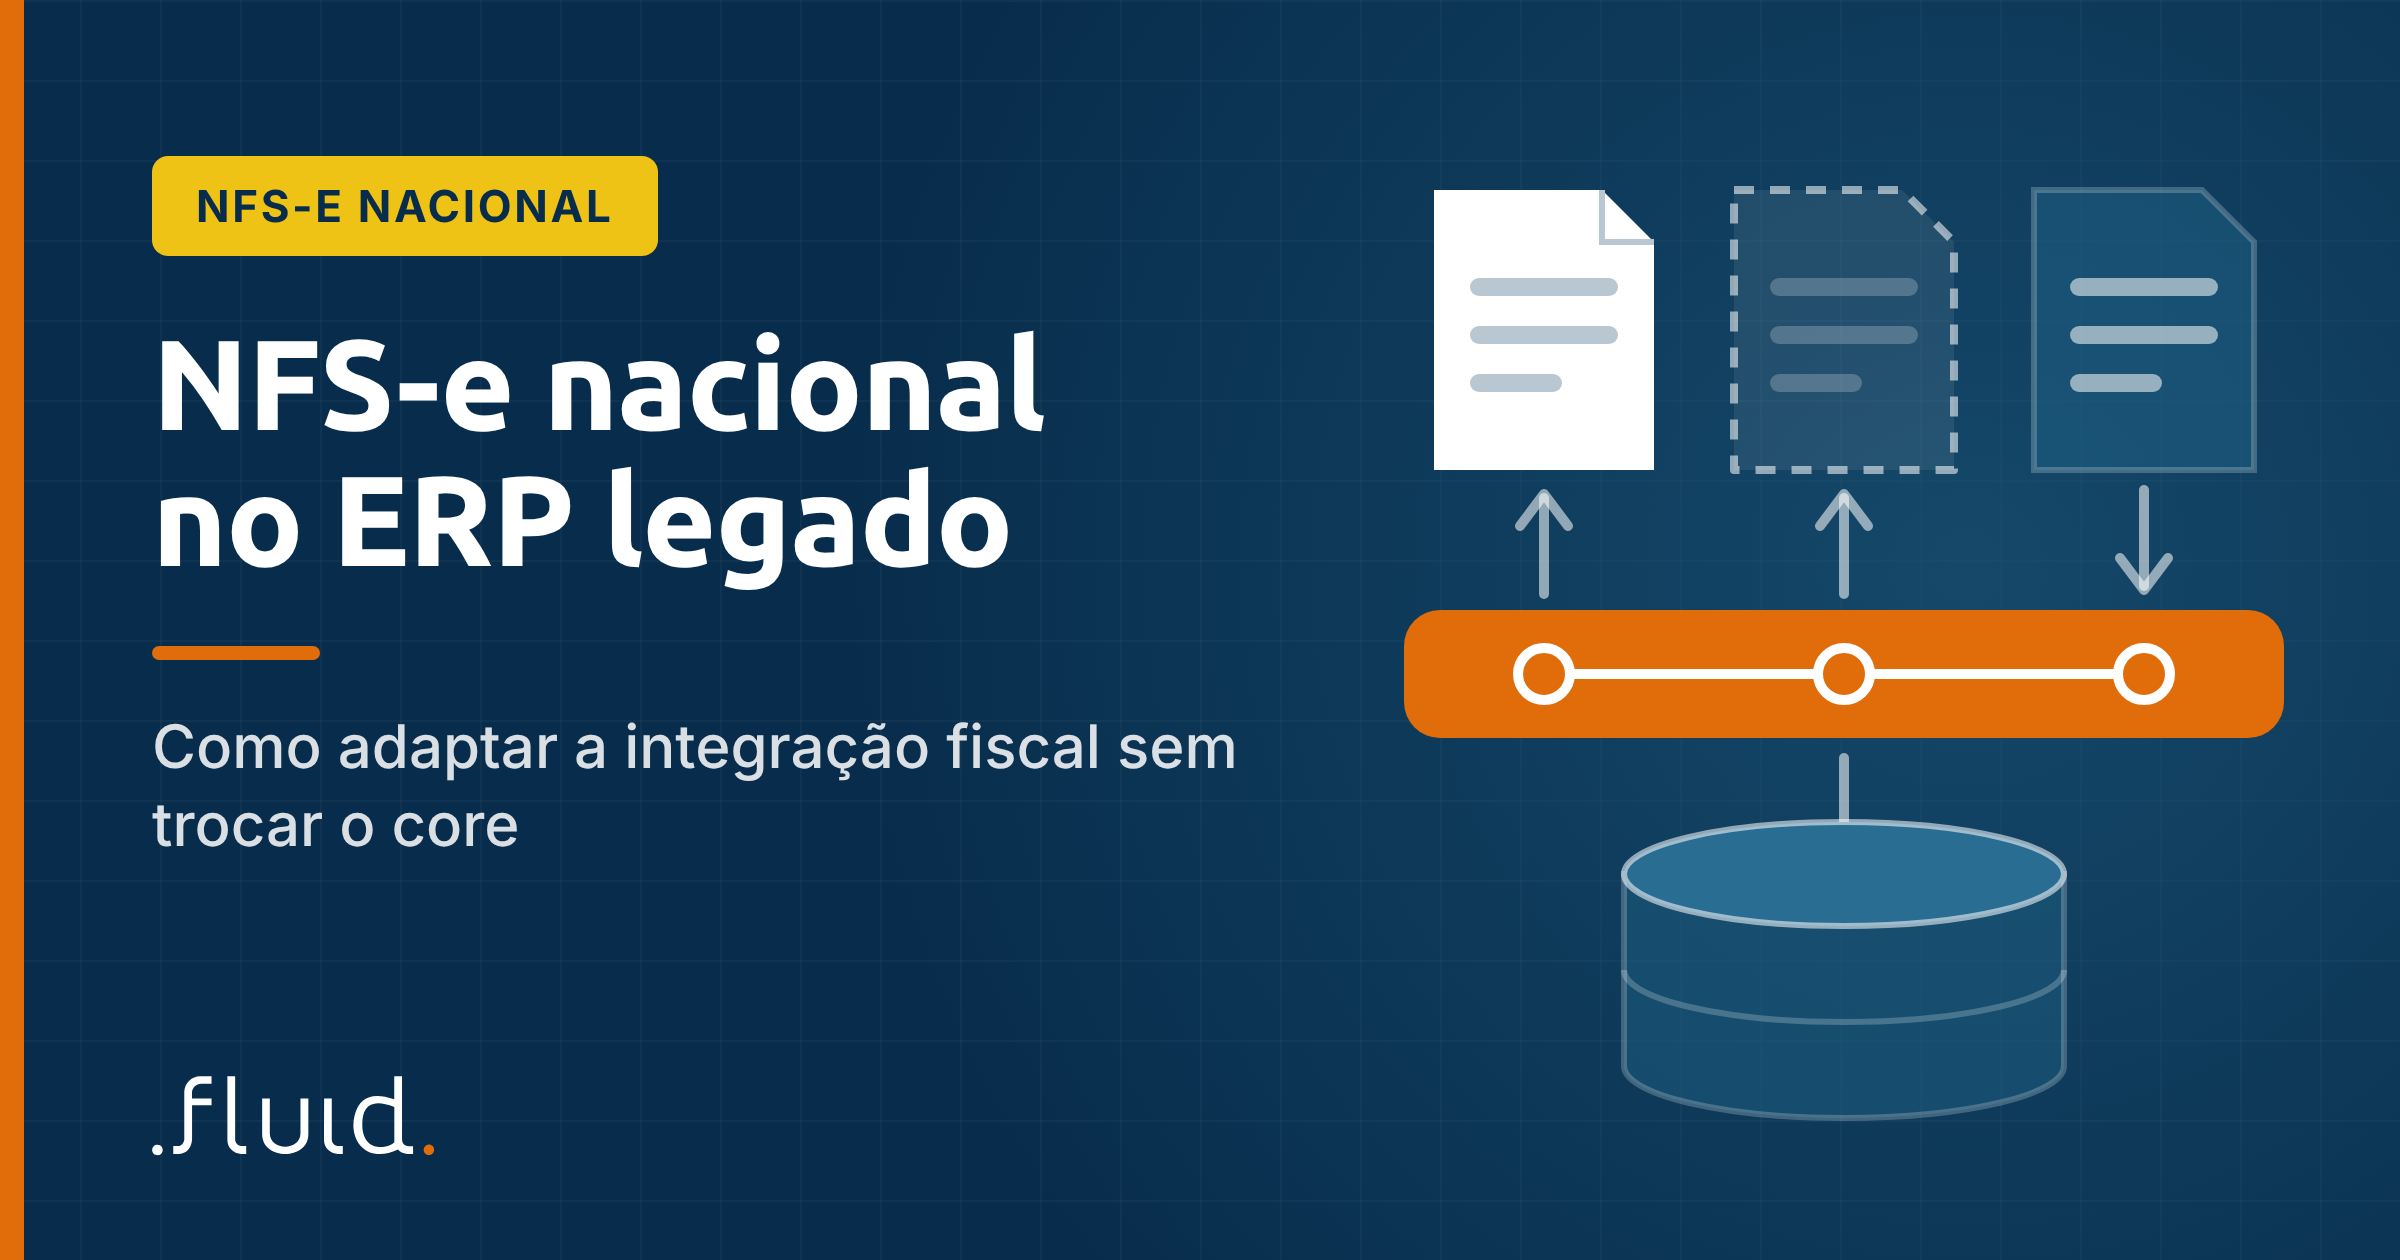
Resposta direta: para uma empresa com ERP legado, adaptar a NFS-e ao padrão nacional mexe em cinco pontos da integração: a emissão e a classificação do serviço, os eventos (cancelamento, substituição e consulta), as notas recebidas de fornecedores, os grupos de IBS e CBS e o tratamento das rejeições. Há três formas de fazer isso: ajustar o conector dentro do ERP, contratar um serviço especializado em documento fiscal ou criar uma camada de orquestração entre o ERP e os ambientes fiscais. A escolha depende de quantos municípios você opera, de quantos sistemas emitem nota e de quem vai manter as regras fiscais ao longo da transição tributária.
Por que a NFS-e nacional chega à grande empresa, mesmo fora do Simples
A obrigatoriedade mais comentada é a do Simples Nacional: desde 1º de novembro de 2026, microempresas e empresas de pequeno porte emitem NFS-e apenas pelo Emissor Nacional, por web ou API (Receita Federal, Resolução CGSN 191/2026). Mas a mudança chega à grande empresa por outros três caminhos.
Os municípios estão migrando. A Lei Complementar 214/2025, no art. 62, deu aos municípios duas opções: autorizar a emissão no ambiente nacional ou, mantendo emissor próprio, compartilhar os documentos com o Ambiente de Dados Nacional em leiaute padronizado (LC 214/2025). Vários escolheram migrar por inteiro. Em São José dos Campos, por exemplo, notas emitidas até 30/06/2026 seguem no sistema antigo apenas para consulta, cancelamento e substituição (Prefeitura de São José dos Campos).
A empresa com várias filiais vive um estado híbrido. Uma filial emite pelo Emissor Nacional, outra ainda pelo sistema da prefeitura, e as duas regras mudam em datas diferentes. Quem tem estabelecimentos em dezenas de municípios precisa de uma integração que saiba para onde mandar cada nota.
Os fornecedores mudaram. Prestadores do Simples, que são boa parte da base de fornecedores de serviço de muitas empresas, agora emitem no padrão nacional. Isso muda o formato e o canal pelo qual as notas de entrada chegam ao contas a pagar.
O que muda na integração: cinco frentes
Emissão e classificação do serviço
No padrão nacional, o ERP envia uma DPS (Declaração de Prestação de Serviço). O ambiente nacional valida a DPS e a converte em NFS-e. Quem emite passa a informar o código de tributação nacional e o código NBS (Nomenclatura Brasileira de Serviços). Com a reforma, entra também o indicador de operação, ligado ao IBS e à CBS.
Em ERPs parametrizados para o modelo municipal, esses campos costumam não existir no cadastro de serviços. A decisão de classificação é fiscal; o problema de engenharia é onde essa regra mora e quem a altera. Detalhamos a decisão em como escolher o NBS e o indicador de operação.
Eventos: cancelamento, substituição e consulta
Cancelar e substituir uma nota são eventos registrados no ambiente nacional, com fluxo próprio. Os prazos e as condições seguem regras federais e municipais, e podem exigir análise do fisco em casos excepcionais. Muitas integrações só foram testadas na emissão; os eventos aparecem pela primeira vez quando alguém precisa deles com urgência.
No estado híbrido há um detalhe a mais: notas antigas continuam canceladas ou substituídas no sistema municipal, e as novas no nacional. A integração precisa saber em qual ambiente cada nota nasceu.
Notas de entrada pelo Ambiente de Dados Nacional
O Ambiente de Dados Nacional (ADN) é o repositório nacional dos documentos de serviço e seus eventos. Emitente, tomador e intermediário têm acesso à nota. Para o contribuinte, o ADN oferece uma API de distribuição por NSU (número sequencial único) e uma consulta dos eventos de cada nota pela chave de acesso. A consulta pode usar um certificado de qualquer CNPJ com a mesma raiz (manual de APIs do ADN para contribuintes, v1.0).
Para uma empresa com muitas filiais, isso abre um caminho único para trazer as notas recebidas ao ERP. Abre também um risco: se a leitura por NSU para no meio, notas deixam de entrar sem que ninguém perceba. É o tipo de falha silenciosa de integração que só aparece no fechamento.
IBS e CBS no documento
Os grupos de IBS e CBS na NFS-e têm calendário próprio. O Ato Conjunto RFB/CGIBS nº 4/2026 fixou as datas, e o Ato Conjunto RFB/CGIBS nº 7/2026, publicado em 13/11/2026, adiou as que estavam previstas para dezembro (Ato Conjunto RFB/CGIBS nº 7/2026). O calendário vigente fica assim:
| A partir de | Operações |
|---|---|
| 1º/10/2026 | Serviços da lista da LC 116/2003, exceto os das linhas abaixo |
| 1º/01/2027 | Bens imateriais fora da lista da LC 116/2003, condomínios, locação e arrendamento de bens móveis e imóveis, demais serviços |
| 1º/03/2027 | Serviços de plataformas digitais e serviços intermediados por elas; subitens 1.03, 1.05 e 1.09 (processamento e armazenamento de dados, licenciamento de software, conteúdo na internet); subitem 16.01 (transporte coletivo municipal) |
| Optantes do Simples Nacional | 1º/01/2027 ou 1º/03/2027, conforme a hipótese prevista no ato |
Até 31/12/2026, a ausência desses grupos não leva à rejeição da nota (CRC-MS). Para os serviços com obrigação desde 1º/10/2026, porém, a falta já caracteriza desconformidade, sujeita a sanções. Ou seja: uma nota autorizada hoje pode estar gerando passivo. E o calendário já mudou uma vez neste ano, o que reforça a necessidade de manter essas regras fora do código do ERP.
Retorno e tratamento de rejeições
Tolerar a ausência não é o mesmo que aceitar qualquer valor. Quando o sistema envia um indicador de operação, ele precisa existir na tabela oficial; um código inexistente gera a rejeição E0901 (CIGAM). Outras rejeições comuns envolvem código de tributação nacional inválido, NBS ausente e município não parametrizado para emissão nacional (TecnoSpeed).
Em grande volume, a questão não é se haverá rejeição, mas quanto tempo ela leva para chegar a quem corrige. Uma rejeição que fica num log técnico vira faturamento parado. Vale ter um roteiro para tratar erros de integração antes da primeira onda.
Três abordagens para adaptar a integração
Nenhuma abordagem é melhor em todos os casos. A tabela compara as três pelos critérios que mais pesam numa empresa com legado.
| Critério | Ajustar o conector no ERP | Serviço especializado em documento fiscal | Camada de orquestração entre ERP e ambientes fiscais |
|---|---|---|---|
| Onde a regra de-para mora | No cadastro ou em customização do ERP | No serviço contratado, às vezes duplicada no ERP | Na camada, versionada e separada do ERP |
| Dependência do fornecedor do ERP | Alta: segue o roadmap e a versão do ERP | Média: o ERP ainda precisa enviar os dados | Baixa: o ERP envia o que já tem; a camada completa e roteia |
| Vários municípios e ambientes | Depende do que o ERP suporta | Costuma ser o foco do serviço | Roteamento configurável por estabelecimento |
| Notas de entrada (ADN) | Novo desenvolvimento ou novo módulo | Depende do escopo contratado | Fluxo próprio, ligado ao contas a pagar |
| Rejeições e monitoramento | Logs do ERP | Painel do serviço | Rastreio ponta a ponta e alerta para a área responsável |
| Outros sistemas que emitem nota | Cada um adaptado à parte | Cada um conectado ao serviço | Todos passam pela mesma camada |
| Faz mais sentido quando | Um ERP, poucos municípios, fornecedor com pacote pronto | Emissão é o problema central e o ERP já integra bem | Vários sistemas, filiais e regras mudando até 2033 |
O ponto que costuma decidir é o horizonte. A transição do IBS e da CBS vai até 2033 (LC 214/2025), e as tabelas de classificação e as notas técnicas vão mudar várias vezes nesse período. Uma customização dentro do ERP resolve a virada de 2026; o custo aparece em cada mudança seguinte. É o mesmo raciocínio de modernizar integrações legadas sem substituir o core e da análise de build vs. buy na integração de sistemas.
A Fluid atua no terceiro modelo: orquestra os fluxos entre ERPs, sistemas fiscais e bancos, sem trocar o ERP. Em projetos fiscais, já conectamos módulos de compliance fiscal a ERPs de grande porte e trouxemos NFS-e de entrada para o ERP com validação fiscal.
Quem decide o quê: governança da integração fiscal
No modelo municipal, parte das decisões ficava com o sistema da prefeitura. No nacional, elas voltam para a empresa e precisam de dono.
| Decisão | Responsável pelo conteúdo | Responsável pela publicação |
|---|---|---|
| NBS, código de tributação e indicador de operação por serviço | Fiscal / tributário | TI ou dono da integração, com registro de versão |
| Ambiente de emissão por estabelecimento | Fiscal | TI |
| Tratamento de cada tipo de rejeição | Fiscal (motivo) e operação (prazo) | TI (roteamento do alerta) |
| Plano de contingência na virada do mês | Fiscal e financeiro | TI e fornecedores |
Checklist de prontidão para empresas com vários municípios
Mapear cada estabelecimento: em qual ambiente emite hoje e a data de migração do município.
Listar todos os sistemas que emitem NFS-e, não só o ERP principal.
Conferir se cada serviço tem NBS, código de tributação nacional e indicador de operação, com dono definido.
Versionar a tabela de-para e registrar qual versão da tabela oficial ela usa.
Emitir em homologação uma nota de cada família de serviço e de cada tipo de estabelecimento.
Testar cancelamento, substituição e consulta nos dois ambientes, o municipal e o nacional.
Provocar rejeições de propósito e medir quanto tempo o alerta leva até quem corrige.
Validar a leitura de notas de entrada pelo ADN e o controle do último NSU lido.
Conferir se os grupos de IBS e CBS já vão nas notas, conforme a data de cada serviço no calendário vigente.
Definir o plano de contingência: quem é avisado e como se emite se a integração parar.
Cinco dias para não parar o faturamento
Há cerca de dois anos, a Pearson Brasil precisou integrar o próprio sistema aos sistemas da SEFAZ por uma exigência legal de nota fiscal, com as datas legais já vencidas e pelo menos metade do faturamento no Brasil em jogo. O prazo era de cinco dias. A integração ficou pronta dentro dele e, pensada como provisória, segue em produção. "Hoje, metade do meu faturamento passa pela API da Fluid", diz Marcos Guerra, gerente de TI da Pearson Brasil.
Era outro documento fiscal, mas a lição vale para a NFS-e nacional: a integração fiscal é parte do faturamento, e descobrir a falha perto do prazo custa mais do que testá-la antes.
Perguntas frequentes
Minha empresa não é do Simples. Preciso mudar algo na emissão de NFS-e? Depende dos municípios onde você emite. Se um deles migrou para o Emissor Nacional, a filial daquele município passa a emitir no padrão nacional. Os grupos de IBS e CBS valem para todos os emissores, conforme o calendário de cada serviço: 1º/10/2026 para a maior parte da lista da LC 116/2003, e 1º/01/2027 ou 1º/03/2027 para os demais casos.
Em 2026, uma NFS-e sem IBS e CBS é rejeitada? Não. Até 31/12/2026 a ausência não causa rejeição. Para os serviços com obrigação desde 1º/10/2026, porém, ela já caracteriza desconformidade. Dados enviados com código inexistente, como um indicador de operação fora da tabela, são rejeitados.
Como recebo no ERP as NFS-e emitidas pelos meus fornecedores? Pela API de distribuição do Ambiente de Dados Nacional, que entrega os documentos por NSU ao contribuinte envolvido na nota. A integração precisa guardar o último NSU lido e alertar quando a leitura para.
Preciso trocar o ERP para atender o padrão nacional? Não necessariamente. O ERP precisa ter os dados do serviço e do tomador; a classificação, o roteamento por ambiente e o tratamento de retornos podem ficar numa camada de integração separada.
Próximo passo
Se a sua empresa está decidindo como adaptar a integração fiscal, comece medindo onde ela está. O Mapa de Maturidade em Integrações leva poucos minutos e mostra onde estão os gargalos de monitoramento, manutenção e governança.
Quer ver a Fluid na sua arquitetura?
Em uma demo, mostramos como orquestrar seus sistemas, APIs e agentes de IA com governança.